


Macro-area Unione Europea / Ciclo: 14 ottobre 2026 | Framework MST v3.2 | CSR Italia
Come leggere Analisi strategica Macro-area Unione Europea
MST Score
Indice composito di pressione strutturale su scala da 1 a 5. Combina i valori di pressione di sei domini sistemici (Sicurezza, Energia, Finanza, Normativo, Cognitivo, Tecnologico) con il fattore di amplificazione interdominio. Valori superiori a 4,0 indicano pressione strutturale elevata e persistente.
Capacità adattiva (ICA):
Indice di Capacità Adattiva — misura la capacità del sistema di rispondere e assorbire pressioni strutturali senza trasformazione configurativa. Scala da 1 a 5 (5 = massima resilienza). Un ICA inferiore al livello di pressione del dominio amplifica la pressione netta sul sistema.
Convergenza (critica):
Configurazione sistemica attiva nel ciclo corrente. Fascia 4,0–4,5 della scala MST. Indica pressione multi-dominio strutturale e persistente, con capacità adattiva in progressivo indebolimento. Il sistema opera ancora, ma la distanza dalla soglia di emergenza strutturale si è ridotta.
Rottura sistemica:
Configurazione di emergenza strutturale: fascia 4,5–5,0. Condizione in cui i meccanismi di compensazione interna risultano insufficienti a contenere la pressione sistemica. L’Unione Europea si trova a 0,12 punti dalla soglia inferiore di questa fascia.
Soglia di Rottura Dominio:
Attivata quando il valore di pressione netta (DN) di un singolo dominio raggiunge ≥ 4,8.
Nel ciclo corrente il dominio Sicurezza è a DN 4,7 (con la correzione del Nodo telecom/edge) e l’Energia a DN 4,6: a 0,1 e 0,2 punti dall’attivazione della soglia.
–> Come leggere una valutazione MST
Executive summary
Il ciclo del 14 ottobre 2026 non registra variazioni strutturali valide per la macro-area Unione Europea rispetto alla baseline dell’8 giugno 2026. Il Macro Score resta 4,38 e l’Unione si conferma in Convergenza critica (4,0–4,5). Con la correzione del Nodo Strategico «Reti di telecomunicazione e accessi edge», che aggiunge pressione nei domini Sicurezza, Cognitivo e Tecnologico, il valore utilizzato nel quadro globale è 4,43; la fascia resta determinata dal valore territoriale.
L’esito non equivale ad assenza di fatti nuovi. Due aggravamenti sono documentati ma non validati, perché riscontrati su due tipi di fonte invece dei tre richiesti: la campagna ibrida russa contro gli Stati membri (droni, sabotaggi, violazioni dello spazio aereo) e la crisi del debito sovrano francese, con il rendimento decennale al massimo dal 2002 e un primo contagio agli spread di altri Paesi a inizio ottobre. Sono i due segnali principali del prossimo ciclo, insieme al voto sul bilancio francese del 17 novembre.
MST Score: 4.38 / 5
1.0 – 2.0
Sustainable Pressure
2.0 – 3.0
Latent Accumulation
3.0 – 4.0
Systemic Friction
4.0 – 4.5
▲
Critical Convergence
4.5 – 5.0
Systemic Breakdown
Con correzione Nodo telecom/edge: 4,43 / 5 (stessa fascia)
Configurazione della Macro-area: Convergenza critica
Capacità adattiva: Elevata (ICA: 3,5)
Nodo dominante: Sicurezza / Energia (DN 4,7 / 4,6)
Dinamica dominante: Trasmissione sistemica dello shock energetico con spillover economico e pressione transatlantica
Domini prevalenti: Energia · Sicurezza · Finanza
Variazioni valide nel ciclo: 0 — Prova di non variazione (giugno: DS Energia +0,1 e DS Finanza +0,1)
Posizionamento nella scala MST
Con un MST Score di 4,38 su una scala da 1 a 5, l’Unione Europea si colloca nella fascia Convergenza (critica) della scala MST (4,0–4,5), tra pressione sistemica significativa e piena emergenza strutturale. Il dominio Sicurezza è a DN 4,7 (con la correzione del Nodo telecom/edge) e l’Energia a DN 4,6: a 0,1 e 0,2 punti dalla Soglia di Rottura Dominio (4,8), il segnale di compressione critica di un singolo dominio. La Rottura sistemica della macro-area richiederebbe invece un Macro Score di almeno 4,5.
La pressione è strutturale perché deriva da uno shock esogeno persistente (Hormuz, da marzo), non da volatilità congiunturale. Il meccanismo ICA < DS in tutti e sei i domini amplifica la pressione netta sul sistema, configurando una macro-area in cui la risposta adattiva non riesce più a compensare integralmente la pressione in ingresso. Cinque domini su sei raggiungono livelli di pressione netta elevata (DN ≥ 4,0), con una catena di trasmissione attiva tra il dominio energetico e quello finanziario.
L’Unione Europea registra livelli elevati di pressione in cinque aree contemporaneamente: sicurezza, energia, finanza, governance normativa e tecnologia.
Il ciclo di giugno ha prodotto cambiamenti documentati in due di queste aree – energia e finanza – con una catena di trasmissione confermata tra le due.
Il ciclo di ottobre non ne aggiunge di nuovi. La capacità dell’Unione di rispondere e assorbire pressioni strutturali resta ancora operativa, ma la distanza dalla soglia di Rottura Sistemica si è ridotta rispetto all’inizio dell’anno. La macro-area mantiene pertanto una configurazione di: Convergenza (critica)
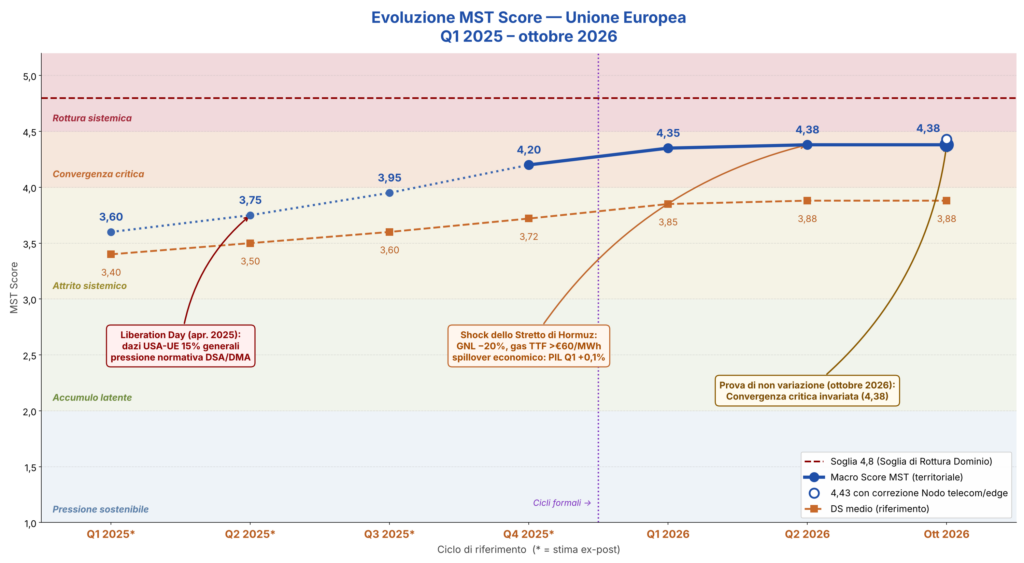
Legenda e Note
LEGENDA ●━━● Macro Score MST. Valore composito del ciclo formale (territoriale). Linea continua per i cicli formali (Q1 2026 – ottobre 2026); tratteggiata per le stime ex-post Q1–Q4 2025. ○ Macro Score con la correzione del Nodo telecom/edge (ottobre 2026: 4,43).
■ – – ■ DS Medio (riferimento). Media aritmetica dei DS dei sei domini. Valore di supporto. Linea tratteggiata arancio. — — — Soglia 4,0. Ingresso fascia Convergenza (critica). Riferimento strutturale chiave.
━━━━ Soglia 4,8. Soglia di Rottura Dominio. Con DN Sicurezza 4,7 (con correzione Nodo) e DN Energia 4,6, distanza residua: 0,1 e 0,2.
⋮ ⋮ ⋮ Separatore framework. Avvio cicli formali MST v3.1 (Q4 2025 / Q1 2026). A sinistra: stime ricostruite ex post. A destra: cicli formali.
NOTE — Variazioni strutturali significative Q2 2025* (est.) | +0,15 Macro Score. Liberation Day (apr. 2025): dazi USA-UE 15% generali, tariffe settoriali, pressione normativa su DSA/DMA. Primo driver dell’accelerazione verso Convergenza (critica).
Q4 2025*→Q1 2026 (30 mar 2026) | +0,15 Macro Score. Avvio cicli formali MST v3.1. Macro Score baseline: 4,35. MacroBase: Convergenza (critica). 5 domini DN ≥ 4,0.
▸ Q1 2026→Q2 2026 (8 giu 2026) | +0,03 Macro Score. Shock Stretto di Hormuz: GNL -20%, gas TTF >€60/MWh. DS Energia +0,1, DS Finanza +0,1 (spillover PIL Q1 +0,1%). Prova di non variazione su 4 domini. MacroBase invariata: Convergenza (critica).
▸ Q2 2026→ottobre 2026 (14 ott 2026) | 0,00 Macro Score territoriale (4,38); 4,43 con la correzione del Nodo telecom/edge. Prova di non variazione: campagna ibrida russa e debito sovrano francese documentati ma non validati. MacroBase invariata: Convergenza (critica).
Variazioni strutturali valide del ciclo
Il ciclo del 14 ottobre 2026 non produce variazioni strutturali valide. Le due variazioni di giugno — Energia +0,1 per lo shock dello Stretto di Hormuz e Finanza +0,1 per lo spillover economico — restano incorporate nella baseline. Due evidenze documentano però un aggravamento e sono state esaminate come candidate.
Campagna ibrida russa — NON VALIDATA. Tra agosto e settembre: un drone con esplosivo presso l’aeroporto di Lipsia/Halle, vicino a un cargo diretto in Ucraina, con attribuzione pubblica alla Russia; l’abbattimento di un drone in Lituania; la violazione dello spazio aereo finlandese del 25 settembre; la valutazione danese di un rischio «basso ma crescente» di attacco limitato. Il 28 settembre il Consiglio ha avviato la preparazione di un protocollo d’emergenza contro le minacce ibride. È l’intensificazione di una campagna già in corso prima di giugno: riscontrata su due tipi di fonte, non sui tre richiesti per una variazione.
Debito sovrano francese e contagio — NON VALIDATA. Il rendimento dei titoli di Stato francesi a dieci anni è salito dal 3,86% di inizio agosto al 4,93% del 1° ottobre, il livello più alto dal 2002; lo spread con il Bund tedesco ha toccato a inizio ottobre il massimo dal 2011–12, poi è rientrato in parte. A inizio ottobre si sono allargati anche gli spread di Italia, Spagna, Belgio, Portogallo e Grecia; l’8 ottobre la presidente della BCE ha ricordato ai ministri dell’Eurogruppo che la Banca dispone di strumenti contro mercati disordinati. Il bilancio francese 2027 va al voto il 17 novembre. L’aggravamento è documentato, ma con due tipi di fonte e con dati di spread non omogenei tra i fornitori: resta il principale segnale finanziario del prossimo ciclo.
Le altre evidenze del ciclo sono CONTINUITÀ o sotto soglia: stoccaggi di gas al 72% al 1° ottobre, entro gli scenari previsti ad aprile; rialzi dei tassi della BCE dell’11 giugno e del 10 settembre (depositi al 2,50%) con inflazione al 3,8% a settembre (stima flash); applicazione dell’accordo commerciale UE–USA; entrata in vigore dell’AI Omnibus e degli obblighi di segnalazione del Cyber Resilience Act; nuove regole sui rimpatri adottate il 1° ottobre, ancora troppo recenti.
Quadro strategico per dominio
L’Unione Europea si trova nell’ottobre 2026 in una configurazione che combina tre dimensioni di pressione strutturale simultanea, ciascuna con traiettoria autonoma e con potenziale di amplificazione reciproca.
La prima dimensione è lo shock energetico di origine esogena, che ha modificato le condizioni del mercato del gas europeo e ha attivato una catena di effetti verso la crescita economica e, nel ciclo di ottobre, verso l’inflazione e i tassi. L’UE ha risposto con misure di bilancio e diversificazione degli approvvigionamenti, ma la dipendenza da GNL importato resta una vulnerabilità strutturale che non si risolve nel breve termine.
La seconda dimensione è la pressione transatlantica, che si è consolidata su più piani simultaneamente: commerciale (dazi e tariffe settoriali), normativo (pressioni sull’enforcement del pacchetto digitale) e informativo (sanzioni statunitensi a funzionari europei impegnati nella lotta alla disinformazione). La loro simultaneità configura un attrito strutturale di lungo periodo.
La terza dimensione è la frizione di governance interna, che comprende l’implementazione del Patto sulla Migrazione operativo da giugno 2026 e le tensioni latenti su governance digitale e Stato di diritto. La svolta pro-UE di Budapest dopo la vittoria di Magyar riduce parzialmente questa pressione, ma i suoi effetti sulla governance comunitaria si misureranno nei cicli successivi.
Di fronte a queste linee di pressione, l’UE ha mostrato una capacità adattiva ancora operativa: le risposte di bilancio, gli strumenti di difesa comune e la coesione politica interna continuano a svolgere una funzione di contenimento. Tuttavia, questa capacità mostra segnali di progressivo indebolimento rispetto ai cicli precedenti. Nel ciclo di ottobre a queste tre dimensioni si affiancano due segnali non ancora validati: la campagna ibrida russa e la tensione sul debito sovrano francese.
Sicurezza regionale
La sicurezza si conferma il dominio con il livello di pressione più elevato dell’intera macro-area, in linea con la traiettoria consolidata nella baseline (DS 4,3, DN 4,6; 4,7 con la correzione del Nodo telecom/edge). Nel ciclo giugno 2026 l’Unione ha attivato lo strumento SAFE – che finanzia la difesa comune per 16 stati membri – e ha aggiornato la EU Defence Readiness Agenda nella riunione del Consiglio Affari Esteri del 12 maggio 2026. È stata avviata anche la prima sessione del dialogo industria difesa UE-Giappone. Queste evidenze confermano la traiettoria di rafforzamento difensivo già incorporata nella baseline, senza introdurre fattori strutturalmente nuovi.
Nel ciclo di ottobre si intensifica la campagna ibrida russa contro gli Stati membri: il drone con esplosivo presso l’aeroporto di Lipsia/Halle, l’abbattimento di un drone in Lituania, la violazione dello spazio aereo finlandese del 25 settembre; il 28 settembre il Consiglio ha avviato un protocollo d’emergenza contro le minacce ibride. L’aggravamento non è ancora validato. La pressione nel dominio sicurezza resta quindi invariata rispetto a giugno, ma a un livello già elevato. Il dominio si trova oggi a ridosso della soglia di massima allerta: qualsiasi escalation non anticipata nel contesto militare europeo potrebbe essere sufficiente a cambiare la configurazione dell’intera macro-area.
Energia e approvvigionamento
L’energia è il dominio che ha guidato il ciclo di giugno. La quasi-chiusura dello Stretto di Hormuz ha ridotto del 20% i flussi di GNL verso l’Unione Europea e ha spinto il prezzo del gas TTF a oltre €60/MWh – più del doppio rispetto al valore di inizio anno. La dipendenza europea dal gas naturale liquefatto importato si conferma come il principale punto di esposizione della macro-area a shock geopolitici esogeni. Questo è stato il primo vero cambiamento strutturale del 2026: un evento nuovo, con effetti che si sono protratti per oltre 100 giorni e che hanno coinvolto simultaneamente mercati energetici, geopolitica e sicurezza degli approvvigionamenti.
La risposta europea – €14,5 miliardi in misure di bilancio, diversificazione degli approvvigionamenti, accumulo di scorte – ha attenuato l’impatto senza eliminarlo. Al 1° ottobre gli stoccaggi di gas erano al 72%, entro gli scenari previsti ad aprile, con disponibilità di GNL ancora vincolante: la vulnerabilità resta quella registrata a giugno, senza variazione misurata. L’inverno 2026-27 è il prossimo banco di prova.
Finanza e resilienza economica
Lo shock energetico ha trovato un canale di trasmissione diretto verso l’economia europea. Il PIL dell’Unione nel primo trimestre 2026 ha registrato una crescita di appena +0,1% – quattro volte inferiore alle previsioni – segnalando un rallentamento che va oltre la semplice volatilità congiunturale.
La Commissione europea e la BCE hanno segnalato un rischio concreto di stagflazione. La BCE ha alzato i tassi l’11 giugno e di nuovo il 10 settembre (depositi al 2,50%), per le pressioni inflazionistiche legate al conflitto in Medio Oriente; a settembre l’inflazione dell’area euro è salita al 3,8% (stima flash). Il PIL dell’Unione è cresciuto dello 0,7% nel secondo trimestre: il quadro resta misto.
La combinazione tra costo del denaro in salita e crescita debole aumenta la pressione sul sistema finanziario, in particolare per i paesi con livelli elevati di debito pubblico e minore spazio fiscale. Il ciclo di ottobre lo conferma con la tensione sul debito francese: rendimento decennale al 4,93% il 1° ottobre, massimo dal 2002, spread con il Bund al massimo dal 2011–12 e primo contagio ad altri Paesi; la BCE ha richiamato i propri strumenti contro mercati disordinati. L’aggravamento è documentato ma non validato, e il voto sul bilancio francese del 17 novembre è il trigger principale. Il legame diretto tra dominio finanziario e shock energetico rende i due domini una catena da monitorare congiuntamente.
Normativo-regolatorio
Il dominio normativo mantiene una pressione strutturale stabile (DS 3,7, DN 4,0), con evidenze che confermano traiettorie già presenti a giugno.
Le tensioni commerciali con gli Stati Uniti restano elevate – dazi generali al 15%, tariffe del 107% sulla pasta italiana, $7 miliardi di sanzioni sulle grandi piattaforme tecnologiche – ma non costituiscono un’escalation rispetto al contesto già incorporato nella baseline. Il 25 giugno il Consiglio ha approvato gli impegni tariffari dell’accordo commerciale UE–USA, applicati da luglio
Due elementi meritano attenzione verso il prossimo ciclo. Il primo è l’implementazione del Patto sulla Migrazione, operativo da giugno 2026, affiancato dalle nuove regole sui rimpatri adottate dal Consiglio il 1° ottobre: una svolta restrittiva con potenziali implicazioni di lungo termine sulla governance interna e sulle relazioni con i paesi terzi.
Il secondo è la vittoria di Magyar in Ungheria: la fine del lungo mandato di Orbán apre la prospettiva di un riallineamento di Budapest con le posizioni mainstream dell’Unione, con possibili effetti positivi sulla coesione normativa europea.
Cognitivo-informativo
La pressione cognitiva si mantiene su livelli moderati, con evidenze che confermano una traiettoria di attrito già consolidata tra Unione Europea e Stati Uniti.
Due segnali caratterizzano il ciclo di giugno: la minaccia statunitense di dazi sull’enforcement europeo del Digital Services Act e dell’AI Act; e le sanzioni annunciate dal Dipartimento di Stato guidato da Marco Rubio contro funzionari europei impegnati nelle politiche di contrasto alla disinformazione.
Entrambe le evidenze confermano tendenze già presenti, senza alterare strutturalmente la governance dello spazio informativo europeo.
Nel ciclo di ottobre si aggiungono campagne narrative russe sul Baltico e l’aggiornamento degli strumenti europei per l’integrità elettorale previsti dal Digital Services Act: minaccia e risposta erano già presenti nella baseline.
La gestione del digitale e della disinformazione rimane tuttavia uno dei principali nodi di frizione nelle relazioni transatlantiche: un dominio in cui la distanza tra il modello regolatorio europeo e le posizioni dell’amministrazione statunitense continua ad allargarsi.
Tecnologico-industriale e resilienza infrastrutturale
Il dominio tecnologico mantiene una pressione strutturale stabile (DS 3,7, DN 4,0), con l’adesione dell’Unione Europea alla cosiddetta Pax Silica – l’accordo di coordinamento per la catena di approvvigionamento dei chip per intelligenza artificiale promosso dagli Stati Uniti – come principale evidenza del ciclo.
L’adesione consolida l’integrazione europea nelle architetture strategiche occidentali del settore tecnologico, confermando una direzione già in atto prima di marzo.La dipendenza da catene di approvvigionamento esterne per semiconduttori avanzati e infrastrutture digitali resta un nodo strutturale di lungo periodo. Gli investimenti del European Chips Act e le partnership con partner affidabili attenuano parzialmente questa esposizione, ma non la risolvono nel breve termine.
Nel ciclo di ottobre sono entrati in vigore l’AI Omnibus (27 luglio) e gli obblighi di segnalazione del Cyber Resilience Act (11 settembre): attuazioni programmate, senza effetti strutturali misurati. Il Nodo «Reti di telecomunicazione e accessi edge» aggiunge 0,1 alla pressione netta di Sicurezza, Cognitivo e Tecnologico nel valore utilizzato (4,43), senza modificare la fascia.
ICA — Resilienza strutturale
Elevata (ICA: 3,5)
La capacità adattiva dell’Unione Europea resta invariata a 3,5 anche nel ciclo di ottobre, che non registra variazioni strutturali valide.
A giugno le due variazioni valide (+0,1 ciascuna) non soddisfacevano il requisito per una variazione dell’ICA: la somma delle variazioni (+0,2) era sotto la soglia di 0,3 richiesta dal metodo. Le risposte politiche attivate – €14,5 miliardi in misure energetiche, strumento SAFE per la difesa comune, diversificazione degli approvvigionamenti – dimostrano che la capacità adattiva è ancora operativa e funzionante.
Il segnale critico è che in tutti e sei i domini la pressione supera la capacità adattiva (ICA 3,5 < DS in ogni dominio), e il meccanismo di amplificazione della pressione netta è attivo su tutta la struttura della macro-area.
Se lo shock energetico o la tensione sul debito sovrano persistono oltre il ciclo corrente o si intensificano, si creano le condizioni per un’erosione della capacità adattiva nei prossimi cicli.
Condizioni di cambiamento
Condizioni che potrebbero peggiorare la configurazione
Debito sovrano e spread. Se la tensione sui titoli francesi persiste dopo il voto sul bilancio 2027 del 17 novembre e il contagio agli altri Paesi si consolida, il dominio Finanza potrebbe registrare una variazione nel prossimo ciclo. Da seguire anche un eventuale ricorso della BCE ai propri strumenti contro mercati disordinati.
Campagna ibrida russa. Se gli attacchi con droni, i sabotaggi e le violazioni dello spazio aereo proseguono e vengono confermati da più tipi di fonte, la pressione nel dominio Sicurezza potrebbe aumentare. Con DN 4,7, la Soglia di Rottura Dominio è a 0,1 punti.
Gas e approvvigionamento energetico. Gli stoccaggi d’inverno e la disponibilità di GNL decideranno se lo shock da Hormuz si consolida come condizione strutturale o si attenua. È il segnale più importante del prossimo ciclo per il dominio Energia.
Politica monetaria. Ulteriori rialzi dei tassi in un contesto di crescita debole aumenterebbero la pressione finanziaria, in particolare sui paesi europei con debito elevato.
La catena energia–economia. Lo shock energetico ha già prodotto effetti misurabili sulla crescita. Se nei prossimi mesi questa trasmissione si intensifica, le condizioni per un deterioramento più significativo del quadro economico europeo si rafforzerebbero, con possibile aggiornamento dell’indicatore di amplificazione sistemica complessiva.
Prossimità alla soglia di massima allerta. Entrambi i domini si trovano già a ridosso della soglia. Un ulteriore deterioramento anche limitato – un’escalation militare, un nuovo shock energetico, una crisi di approvvigionamento – potrebbe essere sufficiente a cambiare la configurazione dell’intera macro-area.
Governance digitale. Se le pressioni statunitensi sull’enforcement del DSA, del DMA e dell’AI Act si trasformano in provvedimenti esecutivi concreti, il dominio normativo potrebbe subire un deterioramento significativo nelle relazioni transatlantiche.
Condizioni che potrebbero stabilizzare la configurazione
Gas sotto controllo. Un rientro dei prezzi e un inverno senza tensioni sugli stoccaggi ridurrebbero la pressione energetica e attenuerebbero la trasmissione verso il dominio finanziario.
Ungheria post-Magyar. Se la svolta pro-UE di Budapest produce effetti concreti sulla governance comunitaria – co-decisione, Stato di diritto, coesione interna – potrebbe tradursi in una riduzione della pressione normativa interna nel ciclo successivo.
Difesa comune. Il dispiegamento effettivo dello strumento SAFE e della EU Defence Readiness Agenda determinerà se il rafforzamento difensivo europeo resta una traiettoria o si traduce in capacità operative reali.Nel medio termine (2026–2030), la traiettoria dell’Unione dipenderà dalla sua capacità di ridurre la dipendenza energetica strutturale, consolidare l’autonomia tecnologica e mantenere la coesione interna in un contesto di pressione transatlantica persistente.
Approfondisci
→ Dossier Macro-Aree Geopolitiche
Esplora le analisi strategiche regionali del sistema internazionale.
→ Cruscotto dello Stato Sistemico Globale
Consulta la sintesi pubblica della configurazione del sistema.
–> Come leggere una valutazione MST
→ Metodo MST
Approfondisci il framework utilizzato per valutare pressione strutturale e capacità adattiva.
Nota metodologica
La presente analisi deriva dall’applicazione del framework Multi-System Tension (MST), sviluppato per valutare pressione strutturale, capacità adattativa e configurazioni sistemiche attraverso evidenze open-source validate. I valori riportati non rappresentano previsioni, ma la sintesi dello stato strutturale osservabile nel ciclo considerato.
Il Macro Score è calcolato come media dei valori di pressione normalizzata sui sei domini analizzati, incrementata dall’indicatore di amplificazione sistemica. Il valore territoriale determina la fascia; il valore utilizzato include le correzioni dei Nodi Strategici ed è quello che entra nel Global System Assessment (GSA), l’indice dello stato del sistema internazionale.
L’ICA – Indice di Capacità Adattiva – misura la capacità del sistema di rispondere e assorbire pressioni strutturali senza trasformazione configurativa.
CSR Italia — MST v3.2 — Ciclo: 14 ottobre 2026 — Macro-area Unione Europea