


Giugno 2026 | CSR Italia | Dossier Nodi Strategici | Vulnerabilità energetica | Chokepoint Marittimi Globali
Nota di aggiornamento — MoU USA-Iran, 14-15 giugno 2026
Il 14-15 giugno 2026 — successivamente alla chiusura di questo ciclo analitico — USA e Iran hanno firmato un Memorandum d’Intesa per la riapertura dello Stretto di Hormuz e l’avvio di negoziati nucleari. Firma virtuale Trump/Vance e Speaker Ghalibaf per l’Iran, con mediazione del Pakistan e cerimonia in Svizzera. Il documento, di circa una pagina e mezza, è deliberatamente generico.
I punti principali del MoU: riapertura di Hormuz al momento della firma, fine del blocco navale USA sui porti iraniani, reingresso degli ispettori IAEA, avvio di sessanta giorni di negoziati nucleari. La reazione dei mercati è stata immediata: petrolio in calo di circa quattro dollari al barile, Nasdaq in rialzo.
Il MoU non risolve tuttavia le criticità operative nell’immediato. Lo sminamento richiede quaranta-cinquanta giorni prima che assicuratori e armatori riprendano il transito con fiducia (stima fino a mille mine navali iraniane). Centinaia di navi sono ancora ferme: solo tre superpetroliere hanno transitato il 15 giugno. Gli Houthi non hanno fornito garanzie di stand-down autonomo e possono agire indipendentemente da Teheran. L’implementazione resta contestata: Teheran condiziona l’avvio dei negoziati al rilascio dei fondi congelati, Washington respinge questa lettura. Scenario ottimistico: recupero del 50% dei flussi pre-guerra nel primo mese; ripristino completo stimato entro fine 2026 o oltre.
Questa analisi fotografa la situazione al 17 giugno 2026 e non incorpora ancora l’effetto MoU nelle valutazioni strutturali. Un aggiornamento sarà prodotto entro due-tre settimane, quando il quadro operativo post-firma sarà sufficientemente stabile.
I chokepoint marittimi come leva sistemica
I chokepoint marittimi sono i punti di strozzatura del commercio internazionale: corridoi geografici obbligati attraverso cui transitano energia, merci e catene di fornitura globali. La loro peculiarità strategica è che non sono sostituibili nel breve periodo: chi li controlla — o li mette sotto pressione — esercita una leva sull’intero sistema economico mondiale.
Questa analisi copre sette chokepoint in stato di disruption strutturale o vulnerabilità latente nel periodo novembre 2023 – giugno 2026. L’analisi integra fonti di natura diversa: flussi documentati e architettura degli attori (OSINT strutturale), dimensione geografica e infrastrutturale (GEOINT open), componente digitale e vulnerabilità cyber (CYBINT open), narrativa pubblica e operazioni di influenza (SOCMINT e COGINT), segnali fisici osservabili (MASINT-Light).
Data source: U.S. Energy Information Administration (EIA) analysis, based on Vortexa tanker tracking; World Bank; and Panama Canal Authority data, using EIA conversion factors and calculations
Note: 1H25=first half of 2025
I sette chokepoint nell’analisi
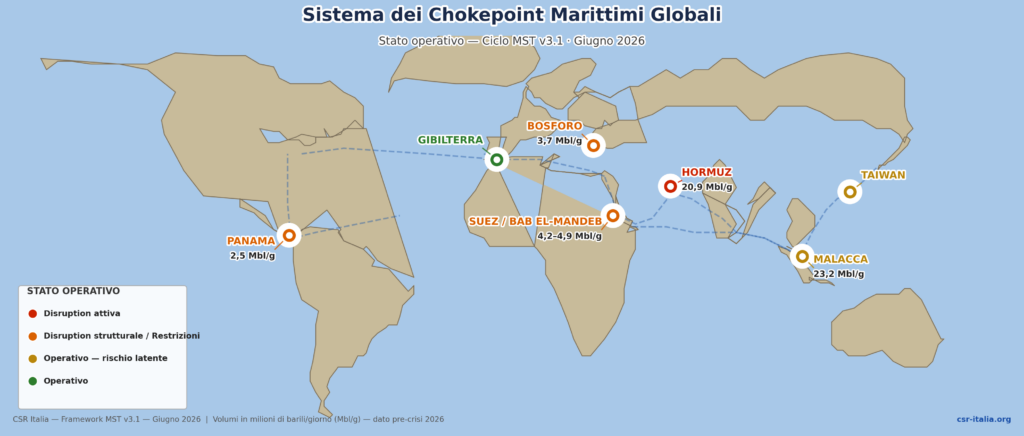
Stretto di Hormuz — Disruption attiva
Formalmente chiuso dal 4 marzo 2026. Gestisce circa il 21% dell’energia mondiale. Nodo primario della crisi corrente e fulcro dell’escalation militare USA-Iran di giugno 2026.
Suez e Bab el-Mandeb — Disruption strutturale
Il traffico si è ridotto del 48% rispetto al 2022 per effetto della campagna Houthi attiva dal novembre 2023. Rappresenta circa il 12% del commercio mondiale e costituisce il principale gateway Europa-Asia per i flussi LNG verso l’Unione Europea.
Stretto di Malacca — Operativo, vulnerabilità latente crescente
Il più trafficato al mondo con 23,2 milioni di barili al giorno. La dipendenza energetica indo-pacifica lo rende un moltiplicatore strutturale delle crisi in corso negli altri nodi.
Canale di Panama — Restrizioni strutturali
La siccità strutturale dal 2023 ha ridotto i passaggi disponibili. Gestisce circa il 2,5% del commercio mondiale, con concentrazione su GNL, grano e container USA-Europa.
Stretto di Taiwan — Operativo, rischio latente ad alto impatto
Fisicamente aperto. La capacità di interdizione della Marina cinese è in crescita documentata. Il rischio latente riguarda le supply chain tecnologiche globali, con impatto potenziale catastrofico su semiconduttori e industria digitale.
Bosforo e Dardanelli — Operativo con restrizioni
La Convenzione di Montreux viene applicata con restrizioni attive. Gestisce l’accesso al Mar Nero e i flussi di grano ucraino. Sorveglianza navale NATO e Russia in tensione.
Stretto di Gibilterra — Operativo
Gateway Atlantico-Mediterraneo. Bassa vulnerabilità attuale, sotto monitoraggio.
Situazione operativa al giugno 2026
Sicurezza e dimensione militare
Il 6-8 giugno 2026 si sono verificati scambi di strike diretti tra USA e Iran nell’area dei chokepoint — la prima escalazione militare diretta di questa intensità dall’aprile 2026. Lo Stretto di Hormuz è formalmente chiuso dal 4 marzo 2026: la chiusura non è più un atto di deterrenza ma un fatto operativo strutturale. La campagna Houthi nel Mar Rosso — attiva dal novembre 2023 — ha ridotto il traffico via Suez del 48% rispetto al 2022. Nel Mar della Cina Meridionale e nello Stretto di Taiwan, la capacità di interdizione della Marina cinese è in crescita documentata, mantenendo un rischio latente ad alto impatto potenziale.
Energia
Lo shut-in di Hormuz ha rimosso dal mercato circa 11,3 milioni di barili al giorno (EIA STEO, maggio 2026). Circa duemila navi sono bloccate nel Golfo Persico. Il Brent ha superato i 105-107 dollari al barile. L’AIE ha rilasciato 400 milioni di barili di riserve strategiche — una misura tampone da tre-quattro mesi, non una soluzione strutturale. Il rerouting via Capo di Buona Speranza aumenta i tempi di percorrenza del 50-70%, con effetti a cascata su noli e premi assicurativi globali. I flussi LNG verso l’Europa — già dirottati dalla rotta Suez — subiscono un’ulteriore pressione.
Tecnologico e cyber
Il CSIS ha classificato la campagna di GPS spoofing nel Golfo come Tier-1: oltre mille navi commerciali hanno subito manipolazione del segnale di posizionamento nello Stretto di Hormuz. Più di sessanta gruppi cyber sono attivi nell’area, di cui 53 filo-iraniani. Gli obiettivi includono infrastrutture critiche energetiche, sistemi idrici e supply chain. La novità strutturale è il passaggio da attacchi episodici a una campagna informatica sostenuta che usa GPS e AIS come vettori ibridi militari-cognitivi: navi invisibili o riposizionate digitalmente, con effetti amplificati sui mercati e sui decisori.
Finanza
I premi assicurativi War Risk sono esplosi a cinque-dieci volte il baseline pre-2022 (Lloyd’s List, Argus Media, giugno 2026). I noli marittimi — sia container che tanker — mostrano spike strutturali che si trasmettono progressivamente ai prezzi dei beni di consumo. I mercati finanziari globali restano funzionanti — le banche centrali mantengono strumenti operativi — ma il rischio di un deterioramento ulteriore legato alla durata della crisi è elevato.
Cognitivo e narrativa pubblica
La narrativa globale si è spostata da ‘rischio regionale’ a ‘vulnerabilità strutturale del sistema logistico-energetico mondiale’. Questa percezione è diffusa e persistente nei media, nell’industria e nelle istituzioni internazionali. La manipolazione AIS è diventata un vettore ibrido: l’incertezza sulla posizione reale delle navi amplifica l’effetto fisico del blocco sui mercati e sui decisori, anche in assenza di eventi concreti aggiuntivi. I media iraniani e quelli occidentali operano con framing diametralmente opposti, rendendo difficile la costruzione di un consenso internazionale sulla risposta.
Normativo e diplomatico
I negoziati USA-Iran sono stati sospesi da Teheran nel giugno 2026. Il Consiglio di Sicurezza ONU è bloccato: il veto russo-cinese ha impedito l’approvazione della risoluzione promossa da Bahrain e GCC nell’aprile 2026. Hezbollah ha respinto il cessate il fuoco in Libano il 4 giugno, e l’Iran ha collegato esplicitamente la ripresa degli strike alla situazione libanese. Il risultato è uno stallo diplomatico su tutti i fronti che impedisce qualsiasi soluzione strutturale multilaterale nel breve termine.
La convergenza sistemica — perché questa crisi è diversa
La caratteristica analitica più rilevante del sistema dei chokepoint marittimi globali non è la gravità di nessuna singola crisi — è la loro convergenza. Cinque dei sei domini analizzati mostrano una correlazione positiva strutturale: la pressione su un dominio amplifica la pressione sugli altri.
La chiusura militare di Hormuz genera uno shock energetico immediato — prezzo del petrolio, shut-in delle forniture, blocco delle navi — che si trasmette ai mercati in tempo reale. L’incertezza sul transito produce un’esplosione immediata dei premi assicurativi, che si trasferisce direttamente come costo del capitale e contrazione dell’attività commerciale. Il petrolio oltre 105 dollari al barile produce inflazione da costi energetici con pressione persistente sui mercati finanziari.
La campagna di GPS spoofing su oltre mille navi rappresenta un vettore ibrido militare-cognitivo: l’incertezza sulla posizione delle navi amplifica l’effetto del blocco fisico sui mercati e sui decisori anche in assenza di eventi concreti aggiuntivi. Con oltre sessanta gruppi cyber attivi e infrastrutture critiche energetiche nel mirino, la dimensione tecnologica è diventata un asse di convergenza autonomo che si sovrappone e amplifica gli altri domini.
La deviazione obbligata via Capo di Buona Speranza — con dieci-quattordici giorni aggiuntivi rispetto alla rotta Suez — satura la capacità navale globale e amplifica la pressione su tutti gli altri nodi. Non siamo di fronte a crisi parallele: siamo di fronte a un sistema in rottura simultanea. La crisi dei chokepoint marittimi globali non è la somma di cinque crisi settoriali — è un sistema in cui sicurezza, energia, finanza, tecnologia e percezione pubblica si rinforzano vicendevolmente. L’effetto moltiplicativo è superiore alla somma delle parti.
Impatto geografico — effetti documentati sulle macro-aree
Medio Oriente
Effetto diretto: Hormuz è nell’area geografica core. La rottura è attiva su tutti i settori. La regione è simultaneamente fonte energetica e nodo di transito. I domini interessati coprono l’intero spettro: sicurezza, energia, finanza, normativo, cognitivo e tecnologico. Trasmissione diretta e strutturale.
Europa
Dipendenza da Suez e Bab el-Mandeb per importazioni asiatiche di container, energia e LNG. I costi logistici sono aumentati del 30-40% per effetto del rerouting obbligato. Pressione documentata sulle filiere manifatturiere tedesche, italiane e olandesi. Trasmissione indiretta ma strutturale su energia, finanza e supply chain manifatturiera.
Indo-Pacifico
Malacca è il nodo più trafficato al mondo con 23,2 milioni di barili al giorno. Lo Stretto di Taiwan presenta vulnerabilità latente ad alto impatto sui semiconduttori globali. Le tensioni sino-americane si amplificano nel contesto di crisi globale. Trasmissione indiretta ma strutturale su sicurezza, energia e supply chain tecnologica.
Sud Asia
India e Pakistan mostrano dipendenza energetica da Hormuz per il petrolio del Golfo. Malacca è rotta critica per energia e manifatturiero. Pressione documentata su sicurezza alimentare per i fertilizzanti che transitano via Hormuz e Suez. Trasmissione indiretta e strutturale su energia, finanza e sicurezza alimentare.
Africa
Le rotte via Capo di Buona Speranza sono congestionate dalla deviazione da Suez, con aumento dei costi di importazione per le economie africane dipendenti dallo shipping. Impatto documentato su fertilizzanti e prodotti alimentari — Suez è il gateway per il grano ucraino. Trasmissione indiretta e moderata su finanza, energia e sicurezza alimentare.
Americhe
Il Canale di Panama subisce restrizioni strutturali che impattano GNL, grano e container USA. Il GNL verso l’Europa — alternativa al gas russo — usa rotte Panama, ora perturbate. L’impatto riguarda circa il 2,5% del commercio mondiale, concentrato in merci ad alto valore. Trasmissione indiretta e moderata su energia, finanza e commercio.
Finding — Il sistema dei chokepoint marittimi globali trasmette pressione strutturale su tutte le principali aree geografiche analizzate. Non esiste un’area isolata dagli effetti di questa crisi sistemica.
La tesi: logistica come nuova frontiera del potere globale
La crisi dei chokepoint marittimi ha reso empiricamente visibile una tesi che la geopolitica classica aveva sottovalutato: nella competizione globale del XXI secolo, chi controlla il nodo di transito esercita una leva strategica superiore a chi possiede la materia prima. Possedere la risorsa senza poterla veicolare è una forma di vulnerabilità. Chi controlla il nodo di transito può condizionare simultaneamente tutti i produttori e tutti i consumatori che dipendono da quella rotta.
Questa tesi non è teorica: è empiricamente dimostrabile guardando alla struttura della crisi in corso. L’Iran, paese produttore, ha chiuso il transito di petrolio altrui più di quanto abbia potuto esportare il proprio. Gli Houthi — attore non statale senza risorse energetiche proprie — hanno ridotto del 48% il traffico via Suez attraverso il controllo di una striscia di mare. Il prezzo del greggio non riflette la scarsità della risorsa, ma l’impossibilità di muoverla.
Il MoU del 14-15 giugno come prova empirica
Il Memorandum d’Intesa USA-Iran firmato il 14-15 giugno 2026 è — paradossalmente — la dimostrazione più nitida della tesi logistica. L’accordo non è stato negoziato intorno alla quantità di petrolio iraniano esportabile, né intorno al prezzo del greggio. È stato negoziato intorno a un singolo punto geografico: la riapertura dello Stretto di Hormuz.
L’Iran ha ottenuto concessioni diplomatiche rilevanti — fine del blocco navale, rientro degli ispettori IAEA — in cambio della riapertura di Hormuz. Il controllo del transito vale diplomaticamente quanto, o più, del possesso della risorsa estratta. I mercati energetici hanno reagito alla firma prima di qualsiasi aumento fisico dei flussi: il prezzo riflette l’accessibilità della rotta, non la disponibilità della risorsa. Il greggio è sceso di quattro dollari al barile alla firma — prima che una singola nave in più avesse attraversato lo stretto. La campagna di GPS spoofing su oltre mille navi ha dimostrato che la dimensione cognitiva del controllo del transito moltiplica la leva del controllo fisico: la logistica diventa anche informazione.
Valutazione di sintesi — rischio sistemico
Il sistema dei chokepoint marittimi globali si trova a giugno 2026 in uno stato di pressione strutturale critica. Non è una crisi congiunturale: è una configurazione di vulnerabilità che si è formata nel corso di oltre due anni e che ha radici in dinamiche geopolitiche, infrastrutturali e tecnologiche profonde.
Il rischio di continuità dei flussi energetici è critico nel breve termine (0-6 mesi): Hormuz chiuso, Suez ridotto del 48%, riserve IEA finite entro tre-quattro mesi. Il rischio di escalation militare è elevato nel breve-medio termine: strike USA-Iran diretti documentati, Houthi autonomi da Teheran. Il rischio tecnologico-cyber è persistente: campagna GPS spoofing strutturale, oltre sessanta gruppi attivi. Il rischio di frammentazione normativa è elevato nel medio termine (6-18 mesi): Consiglio di Sicurezza ONU bloccato, negoziati sospesi, governance multilaterale assente. Il rischio di contagio finanziario è moderato-elevato: premi assicurativi a cinque-dieci volte la baseline, noli in spike, inflazione da supply chain.
La prospettiva post-MoU presenta una de-escalation parziale: Hormuz in riapertura operativa progressiva, ma sminamento da quaranta a cinquanta giorni, Houthi indipendenti, negoziati nucleari incerti. Orizzonte di stabilizzazione operativa stimato a uno-tre mesi.
Implicazioni per decisori e operatori
La crisi dei chokepoint marittimi richiede un cambio di paradigma nella valutazione del rischio geopolitico.
Supply chain e logistica
Valutare la dipendenza da rotte singole e pianificare alternative strutturali, non solo piani di contingency. Il rerouting via Capo di Buona Speranza non è temporaneo: va incorporato nei modelli operativi.
Esposizione energetica
La volatilità del prezzo del greggio è strutturale fino alla piena riapertura di Hormuz e alla normalizzazione degli assicuratori. Hedging e diversificazione dei fornitori restano prioritari anche dopo il MoU.
Cyber e resilienza tecnologica
La campagna GPS e AIS spoofing è strutturale e continuerà indipendentemente dall’esito del MoU. I sistemi di navigazione e le infrastrutture critiche richiedono piani di ridondanza tecnologica.
Monitoraggio diplomatico
I sessanta giorni di negoziati nucleari post-MoU sono il vero indicatore di stabilizzazione. Un fallimento riaprirà scenari di escalation con effetti immediati sui chokepoint. Il rischio non è eliminato — è sospeso.
Posizionamento strategico
Il controllo delle infrastrutture logistiche globali è diventato un asse di competizione geopolitica pari — o superiore — al controllo delle risorse. Le strategie di posizionamento devono incorporare questa dimensione.
Nota conclusiva
Il MoU del 14-15 giugno 2026 riduce la probabilità di escalation immediata ma non risolve nessuna delle vulnerabilità strutturali documentate in questa analisi. Le pressioni sui sei domini restano attive. La fase di implementazione del MoU — sminamento, apertura graduale, negoziati nucleari — è essa stessa un periodo di rischio che richiede monitoraggio continuativo.
Approfondimenti
→ Architettura del Metodo MST
→ I Nodi Strategici MST
→ Global System Assessment (GSA)
→ Risk Assessment
–> World Oil Transit Chokepoints — EIA