


Come la concentrazione dei colli di bottiglia trasforma la dipendenza commerciale in vulnerabilità strategica: focus su Cina, Europa e Italia
Nel dibattito pubblico sulle materie prime critiche prevale ancora una lettura riduttiva, centrata sulla scarsità delle risorse, sull’aumento della domanda e sulla necessità di diversificare gli approvvigionamenti. È una lettura parziale.
Il problema reale non consiste soltanto nella disponibilità fisica dei materiali, ma nella concentrazione dei nodi industriali che ne consentono estrazione, trasformazione, raffinazione e accesso operativo.
Figura 1 — Concentrazione della produzione di materie prime critiche
Il grafico evidenzia come, per diversi materiali strategici, la produzione globale sia fortemente concentrata in pochi Paesi. La vulnerabilità si accentua ulteriormente nei segmenti di raffinazione e processing, dove i colli di bottiglia restano ancora più concentrati.
(Fonte: Bloomberg su dati OECD (2025). Nota: *Metalli preziosi (oro, platino, iridio, osmio, palladio, rodio e rutenio). **Germanio, vanadio, gallio, afnio, indio, niobio e renio. Elaborazione analitica CSR su fonti IEA e USGS).
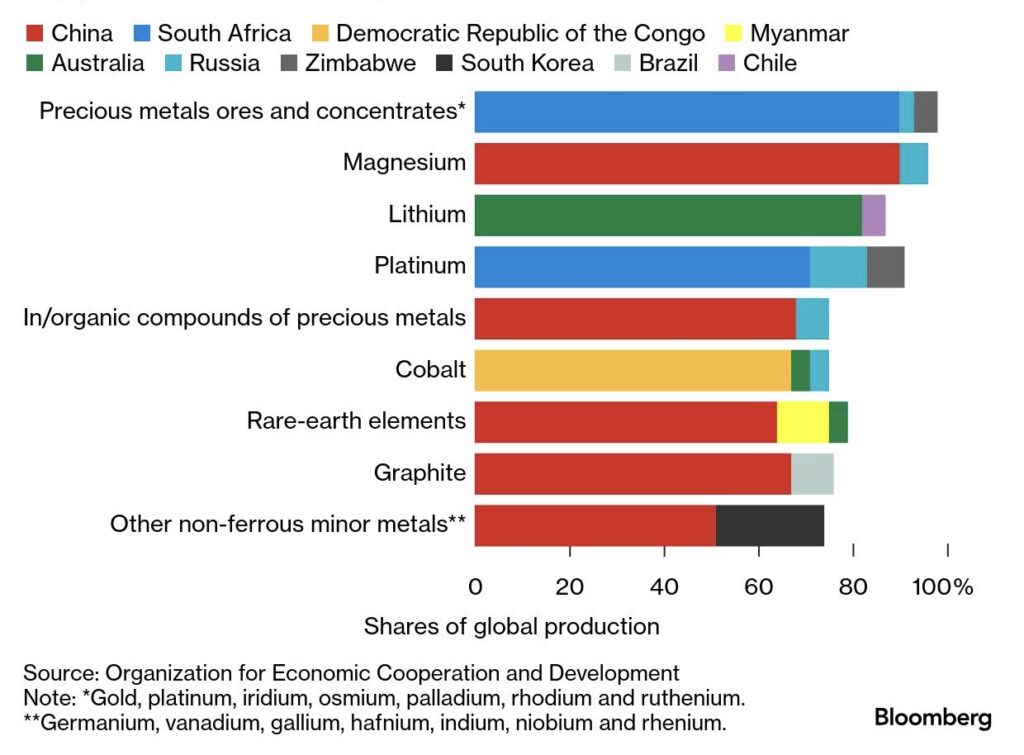
Il grafico mostra con immediatezza una realtà strategicamente rilevante: per numerose materie prime critiche, la produzione mondiale resta fortemente concentrata in un numero ristretto di Paesi.
Non si tratta solo di un dato economico. Si tratta di un indicatore di potere strutturale.
Quando pochi attori presidiano quote dominanti dell’offerta, il mercato perde neutralità e la dipendenza commerciale può trasformarsi in vulnerabilità sistemica.
Ma il punto decisivo emerge ancora più chiaramente se si osservano i segmenti intermedi della filiera.
Secondo l’IEA, la quota media detenuta dai primi tre Paesi raffinatori per i principali minerali energetici è salita da circa 82% nel 2020 a 86% nel 2024. Più che una concentrazione indistinta dei “primi tre”, il dato segnala il rafforzamento di pochi poli dominanti della raffinazione: l’Indonesia nel nickel e soprattutto la Cina nel cobalto, nella grafite, nelle terre rare e, in larga misura, anche nel litio.
Le proiezioni al 2035 indicano una diversificazione solo lenta, con un livello medio ancora attorno all’82%. In altre parole: anche dove l’estrazione si distribuisce un po’ di più, i veri colli di bottiglia restano saldamente concentrati nella raffinazione e nel processing.
È qui che la questione dei minerali critici cessa di essere un semplice dossier industriale e diventa un dossier di sicurezza economica. Il controllo del nodo conta spesso più del controllo della risorsa in astratto.
Raffinazione, trasformazione chimica, logistica, continuità di fornitura, standard industriali e capacità autorizzativa sono oggi componenti decisive della competizione tra potenze.
Non è necessario un blocco totale delle esportazioni perché emerga una dinamica coercitiva: spesso basta introdurre attrito, rallentare autorizzazioni, restringere licenze, aumentare l’incertezza o rendere più costoso l’accesso.
Per lungo tempo le economie occidentali hanno considerato le filiere globali come strumenti di efficienza.
La priorità era ottimizzare costi, tempi e specializzazione produttiva. Quella logica ha generato benefici economici, ma ha anche costruito dipendenze profonde proprio nei segmenti meno sostituibili.
Oggi la supply chain non è più soltanto una struttura economica: è una vera infrastruttura di potere. Chi controlla le fasi intermedie decisive della catena del valore può incidere sulla competitività industriale altrui e, nel tempo, anche sulla loro libertà di scelta strategica.
In questo quadro, la posizione cinese va letta con freddezza analitica. Pechino ha costruito nel tempo una presenza dominante in numerosi segmenti chiave della raffinazione, e l’IEA segnala che la Cina resta il principale raffinatore per 19 dei 20 minerali monitorati, con una quota media attorno al 70%.
Questa posizione non produce solo vantaggio commerciale: produce capacità di pressione sistemica.
Allo stesso tempo, è importante evitare letture caricaturali. La leva cinese non viene impiegata soltanto in chiave offensiva, ma anche come strumento di risposta e compensazione strategica all’inasprimento della competizione commerciale e tecnologica.
Il quadro recente lo conferma: secondo il USGS, nel 2025 la Cina ha irrigidito i controlli all’export su diverse terre rare, ampliandoli ulteriormente in ottobre prima di sospenderne una parte a novembre per un anno; l’IEA segnala inoltre l’irrigidimento delle restrizioni su gallio, germanio, antimonio e altri materiali critici nel contesto delle crescenti tensioni commerciali.
Aggiornamento (luglio 2026): la sospensione della parte più recente dei controlli sulle terre rare, disposta a novembre 2025, è stata confermata dalla Cina fino al 10 novembre 2026, mentre restano pienamente in vigore i controlli introdotti il 4 aprile 2025. Dal 1° luglio 2026, inoltre, è entrato in vigore un nuovo pacchetto di misure che rafforza ulteriormente il controllo statale sull’intera catena dei minerali strategici: un sistema di segnalazione interna (con incentivi per chi individua esportazioni non conformi) e poteri più ampi attribuiti al Ministero del Commercio per indagare su governi, aziende o organizzazioni straniere ritenuti responsabili di danneggiare gli interessi industriali cinesi. Il quadro conferma, con un ulteriore giro di vite normativo, la tesi centrale dell’articolo: il controllo dei nodi della filiera resta la vera leva di potere, più della disponibilità della risorsa in sé.
Per l’Europa, tutto questo rappresenta un test di credibilità strategica.
Non basta richiamare autonomia tecnologica, politica industriale o transizione verde se le basi materiali di quel progetto restano esposte a decisioni prese altrove.
L’errore europeo è stato per anni confondere accesso con controllo: poter acquistare non equivale a presidiare, importare non equivale a governare, e la disponibilità commerciale di oggi non garantisce la sicurezza industriale di domani.
Per l’Italia il problema è ancora più netto. Il Paese non è una potenza mineraria, ma resta una grande economia manifatturiera.
Ed è proprio questa la sua esposizione. Automotive, componentistica, elettronica industriale, accumulo, reti, difesa e meccanica avanzata dipendono sempre più da input critici la cui governabilità è esterna.
La vulnerabilità, quindi, non si traduce soltanto in prezzi più alti. Assume la forma di un rischio cumulativo: costi, ritardi, perdita di competitività, minore prevedibilità degli investimenti e restringimento del margine strategico nazionale.
Questa dinamica diventa ancora più rilevante in una fase in cui le restrizioni all’export sulle materie prime industriali sono aumentate di oltre cinque volte dal 2009, con una forte accelerazione nel 2023.
La conclusione è semplice, ma politicamente esigente. I minerali critici non sono soltanto una questione di scarsità. Sono una questione di comando strutturale.
Il grafico mostra la concentrazione della produzione; i dati IEA mostrano che la concentrazione resta ancora più alta nei segmenti di raffinazione; il quadro OECD conferma che l’uso delle restrizioni commerciali è in aumento.
Letti insieme, questi elementi delineano una mappa della vulnerabilità sistemica contemporanea.
La domanda, per l’Italia e per l’Europa, non è più soltanto come ridurre una dipendenza. La domanda è più difficile: come trasformare una vulnerabilità strutturale in capacità industriale, coordinamento strategico e autonomia decisionale?
Questo articolo si inserisce nella più ampia analisi CSR sul
Controllo dell’accesso al sistema globale
Approfondisci: lo stato sistemico globale aggiornato nel Cruscotto GSA.
Fonti essenziali
IEA, Global Critical Minerals Outlook 2025
OECD, Export restrictions on critical raw materials rise sharply amid growing demand (2025)
USGS, Mineral Commodity Summaries 2026; schede Rare Earths / Heavy Rare Earths